

- Tipo: Negocios
- Operación Venta
-
 Municipio:
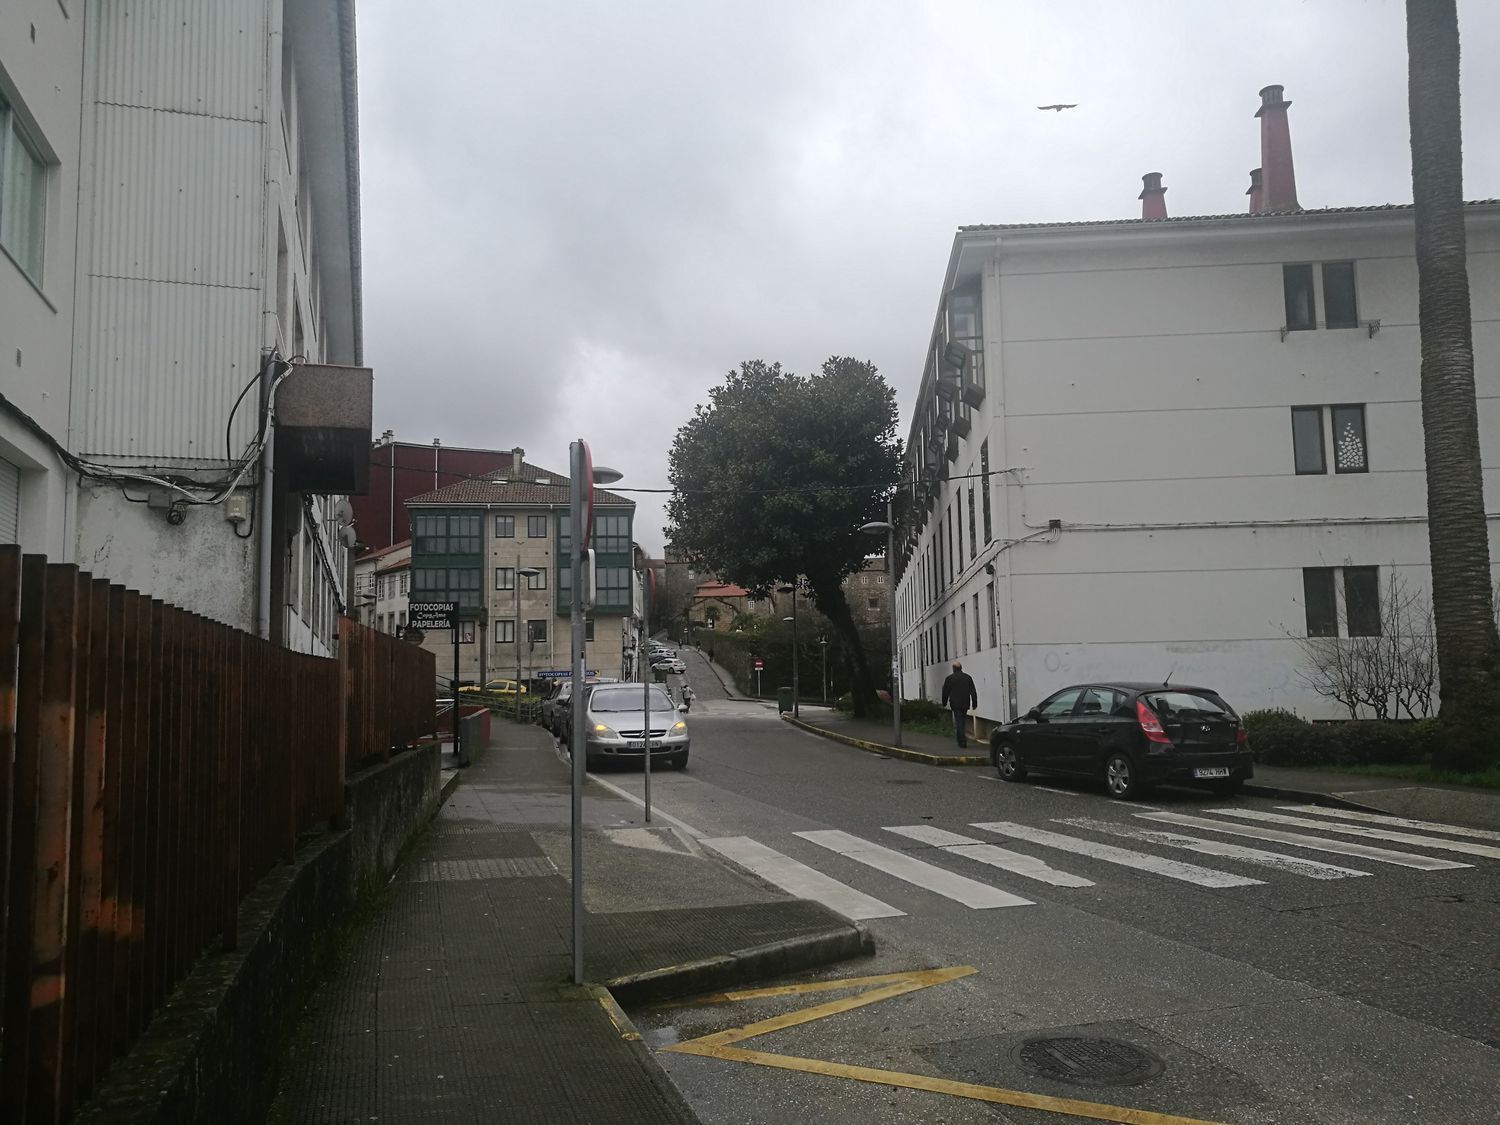
Santiago de Compostela
-
Población:Santiago de Compostela
-
 Terraza: Sí
-
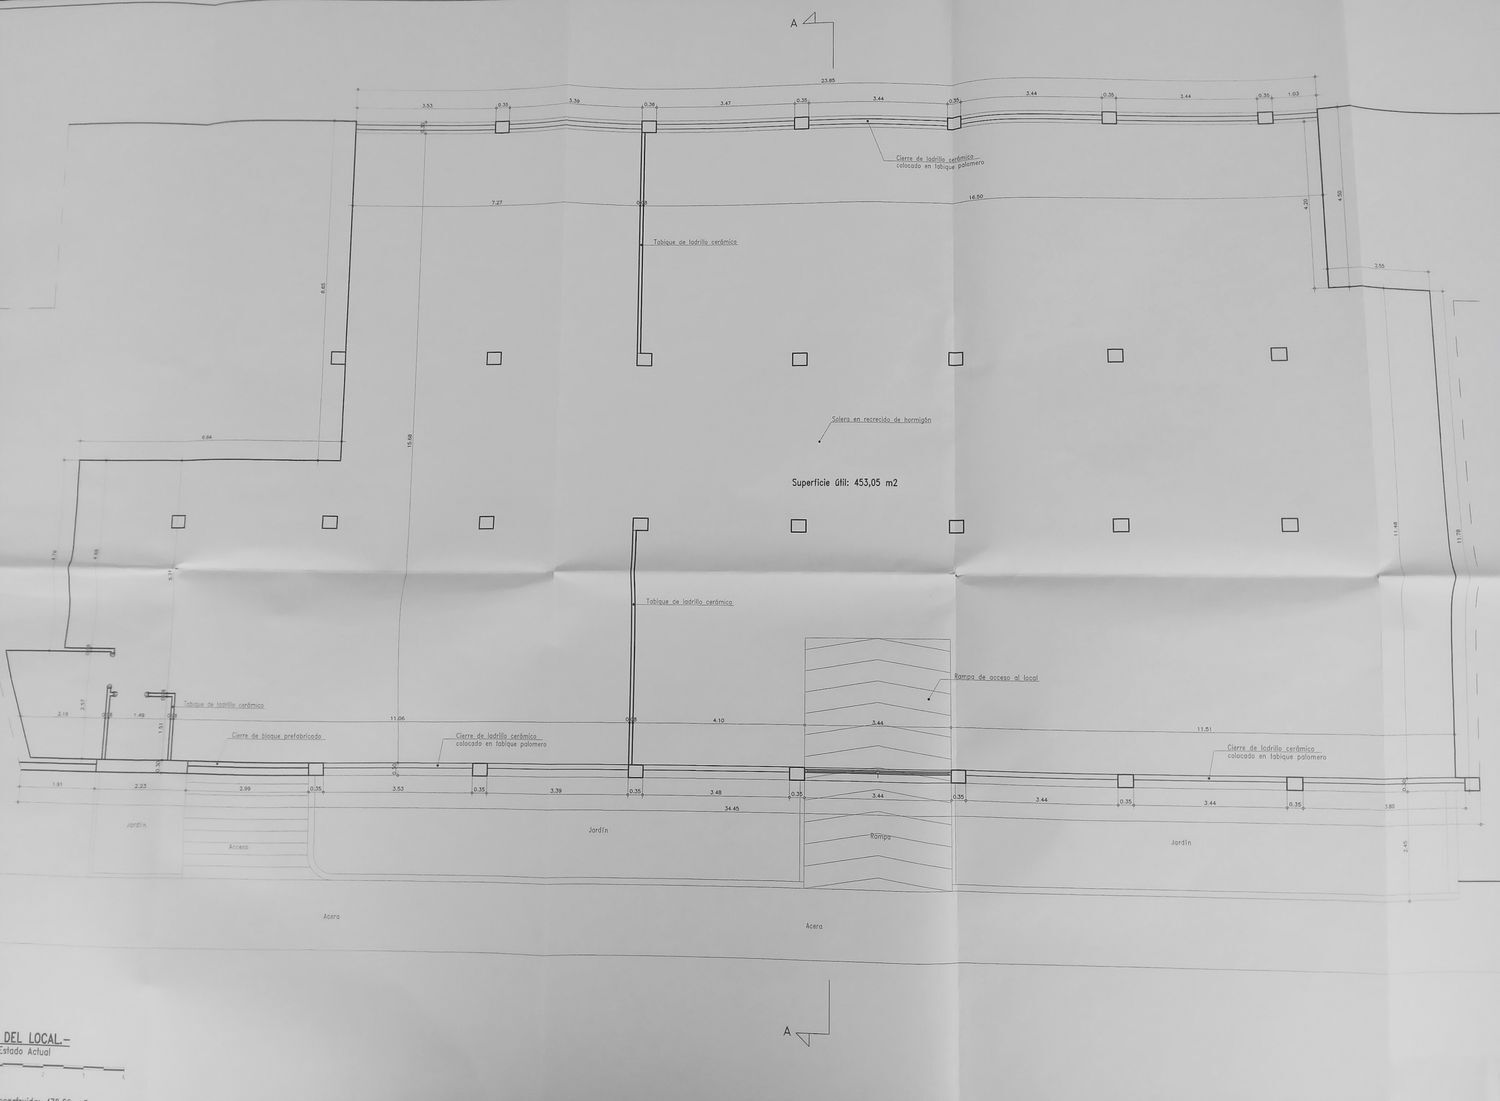
 Metros: 473m2
-
 Año de construcción: 1985
Características
- Aire acondicionado: no
- Gastos comunidad: 75 €/Mes
- Estado: Disponible
Detalles
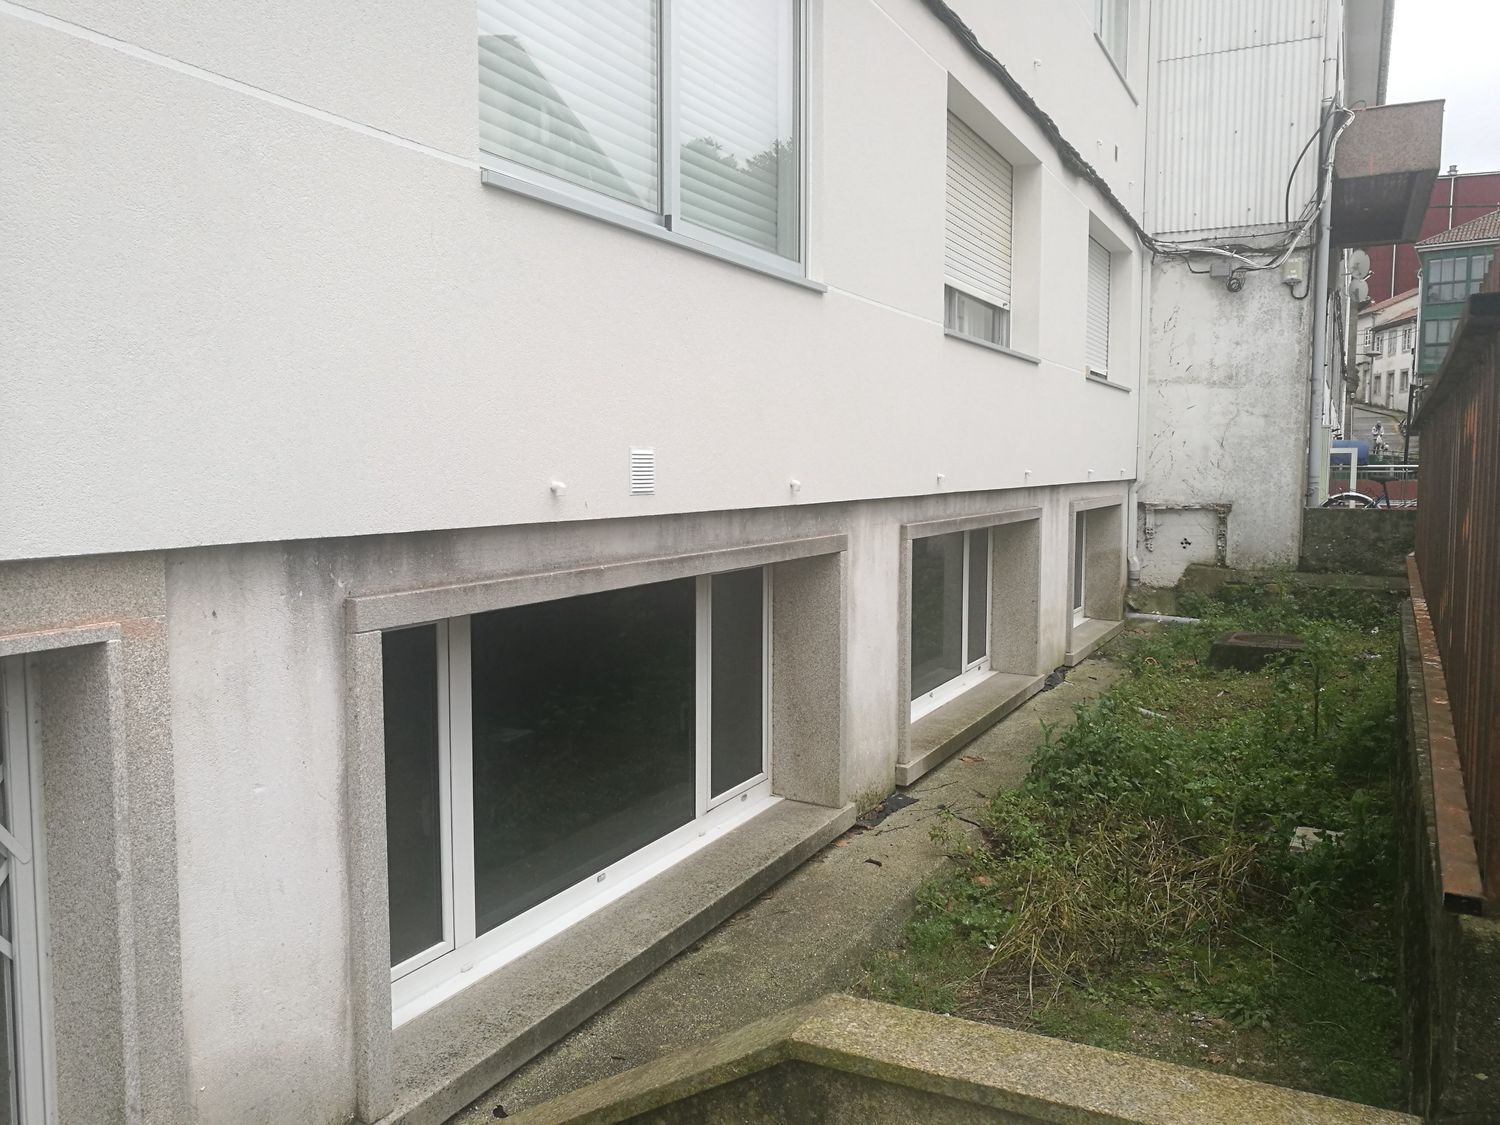
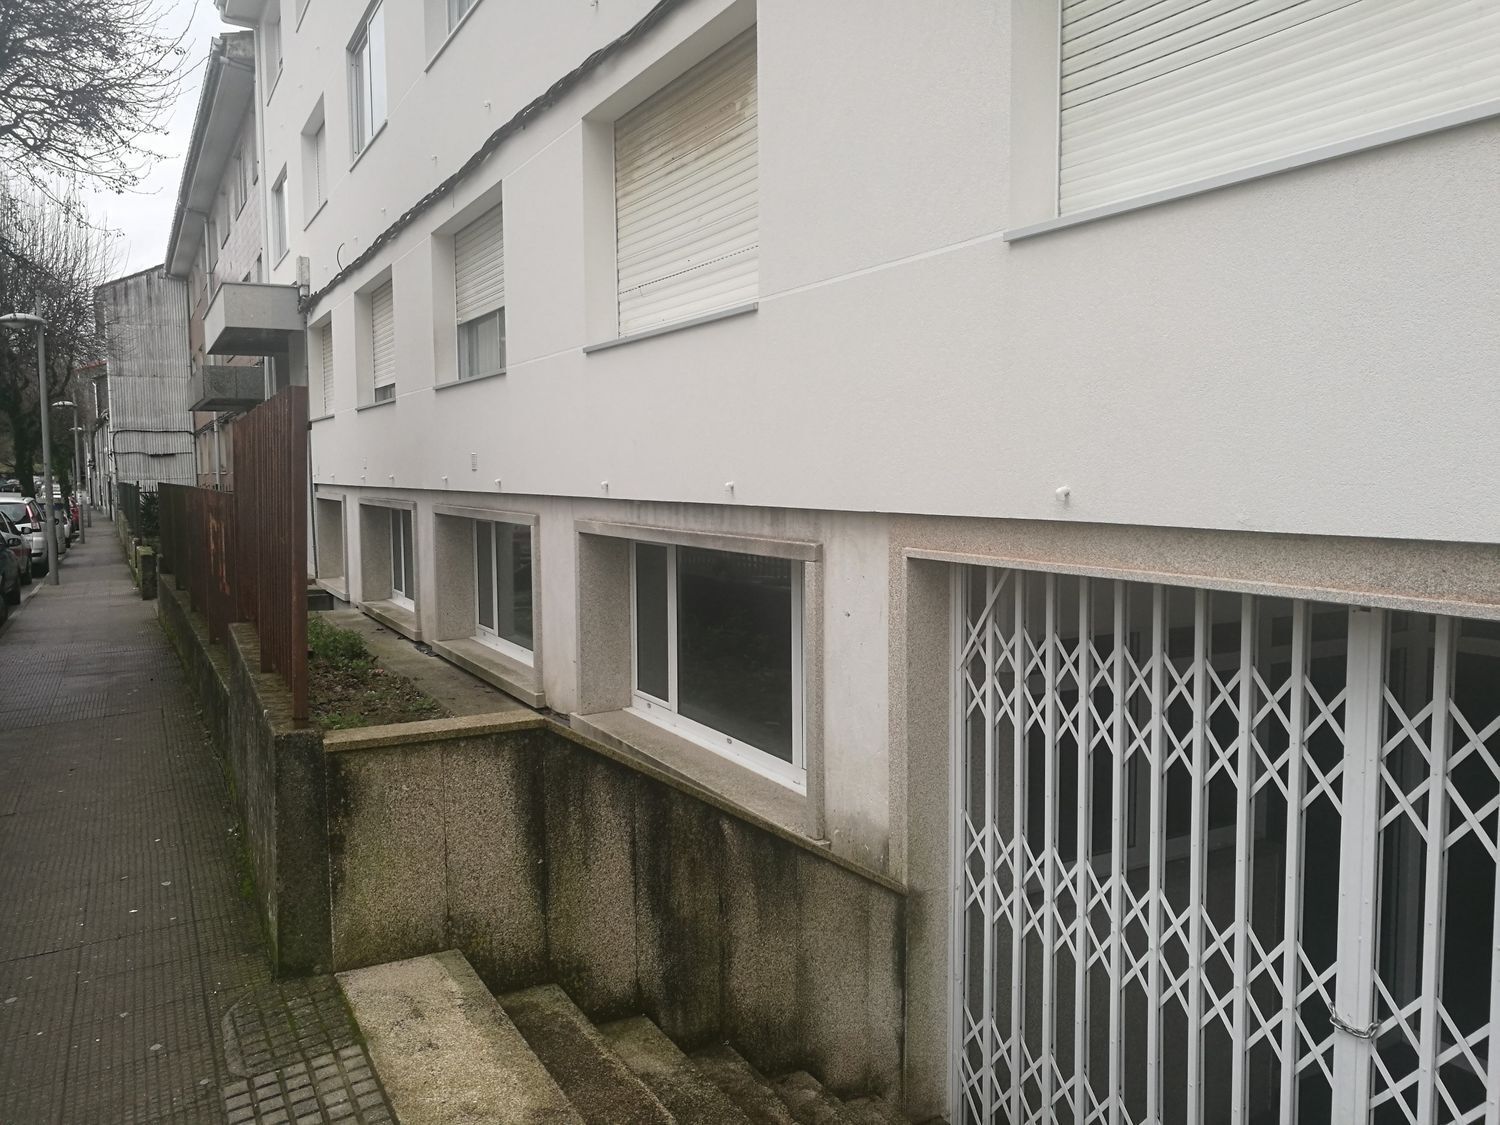
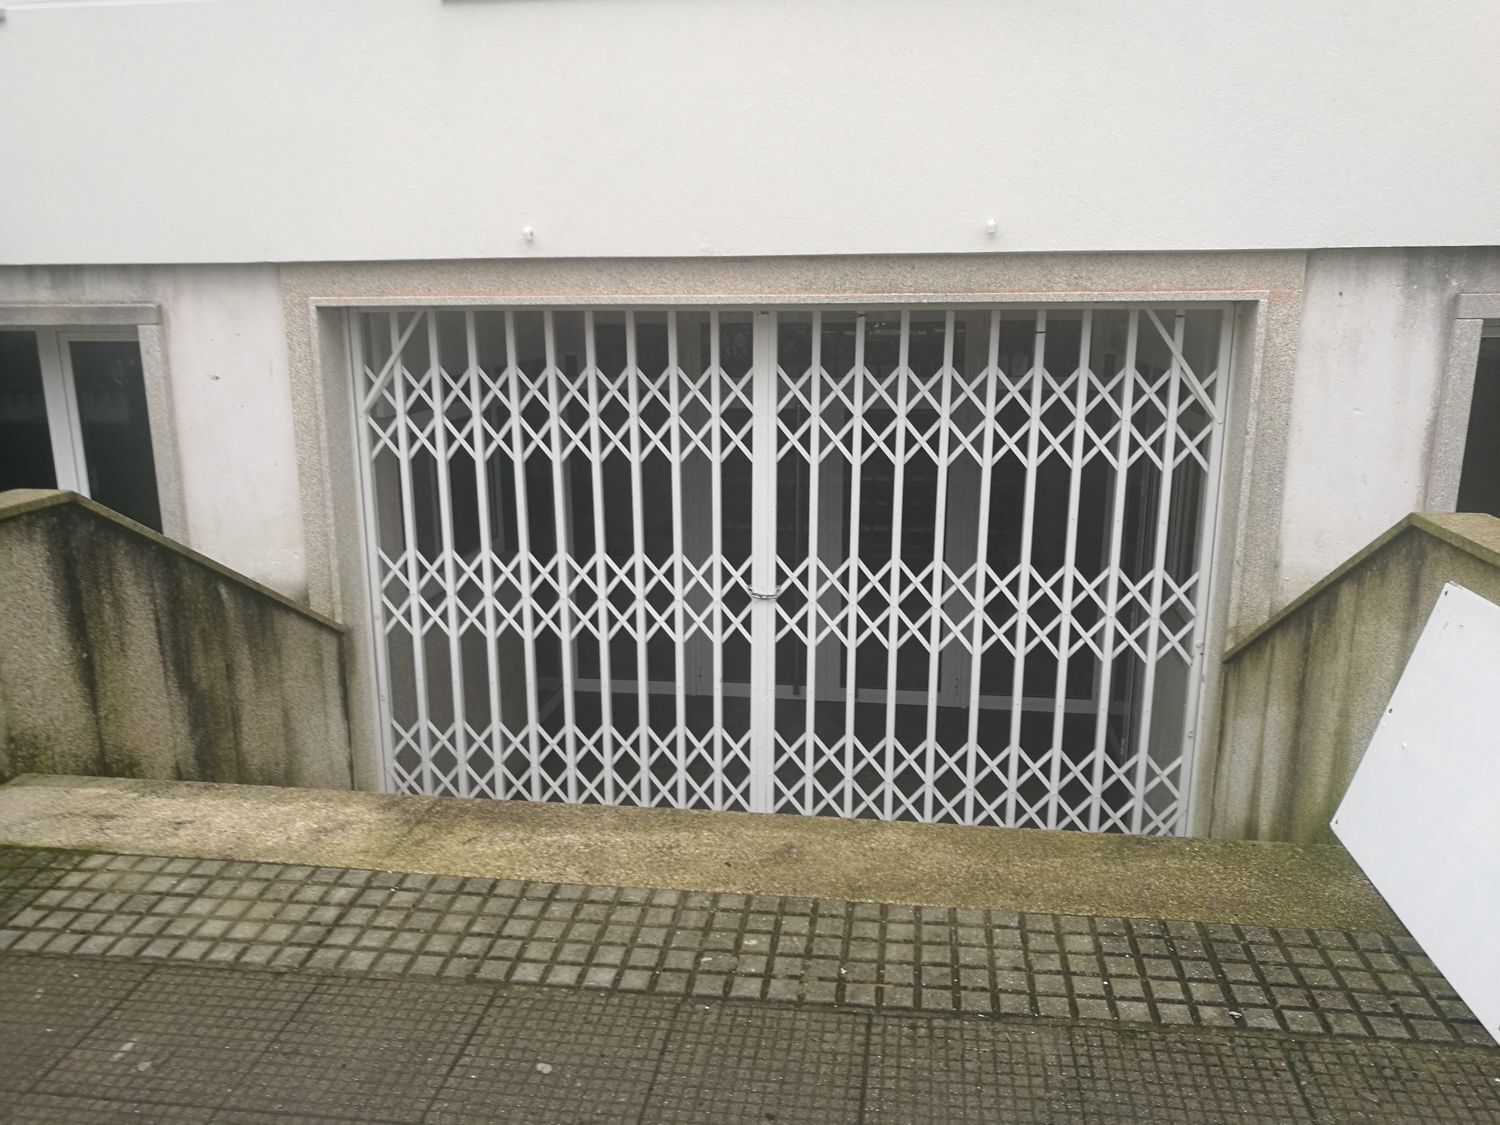
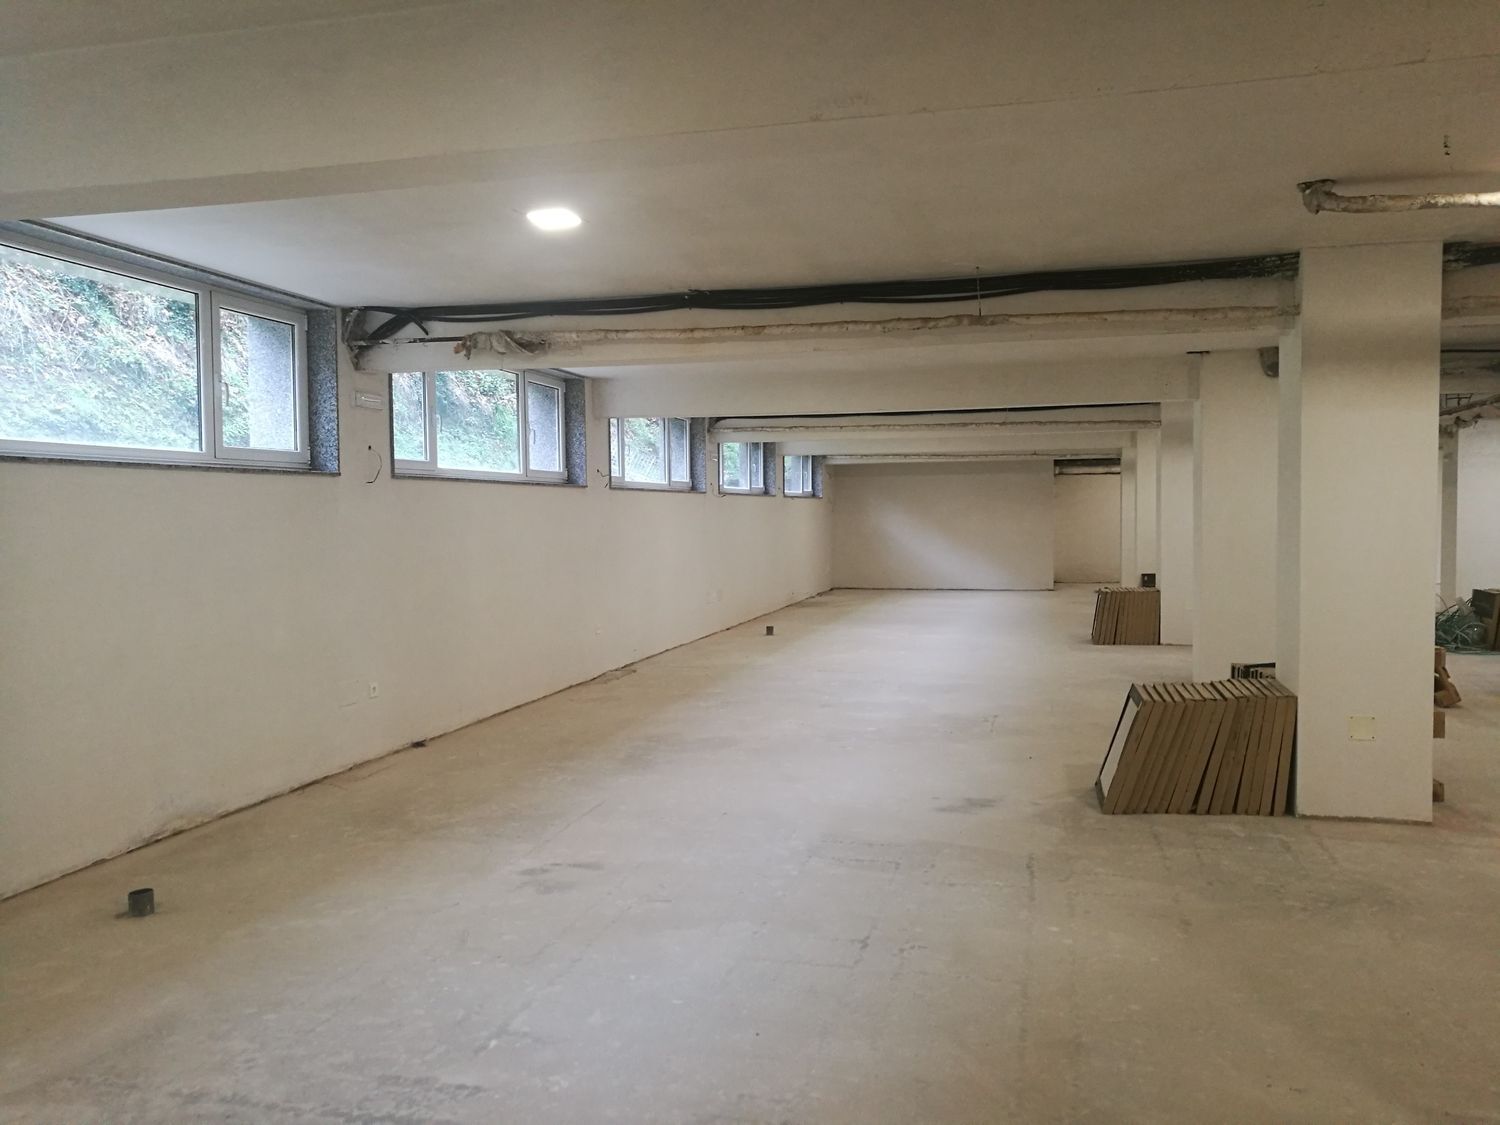
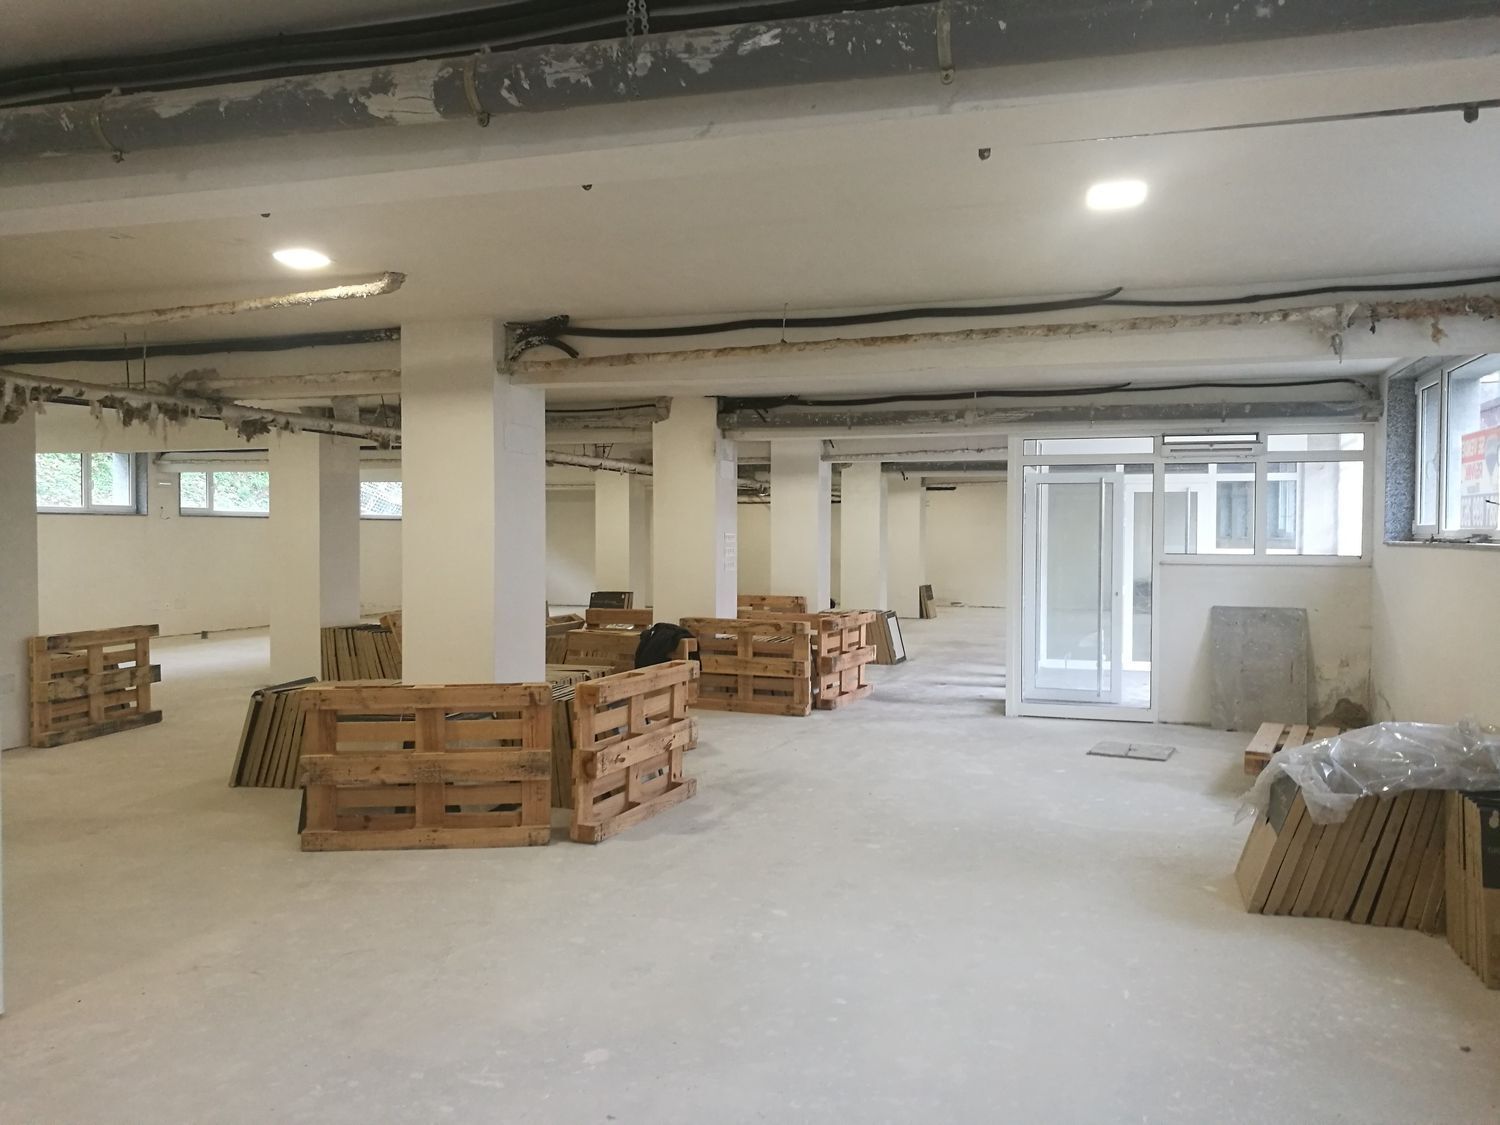
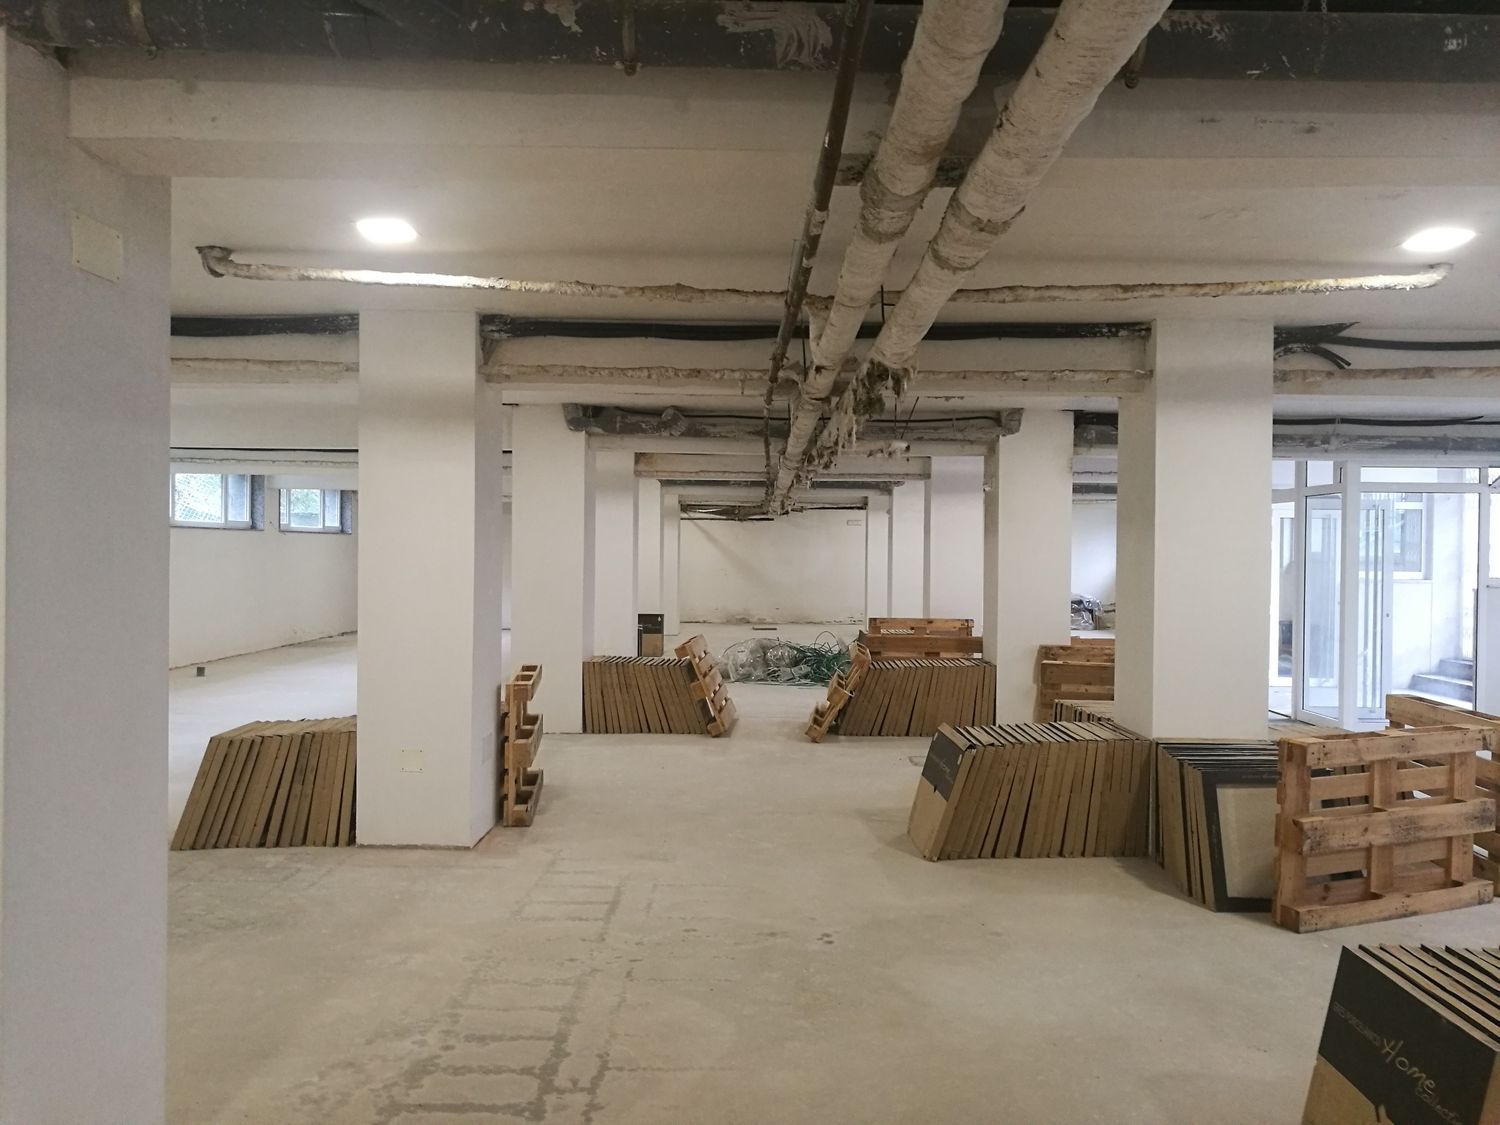
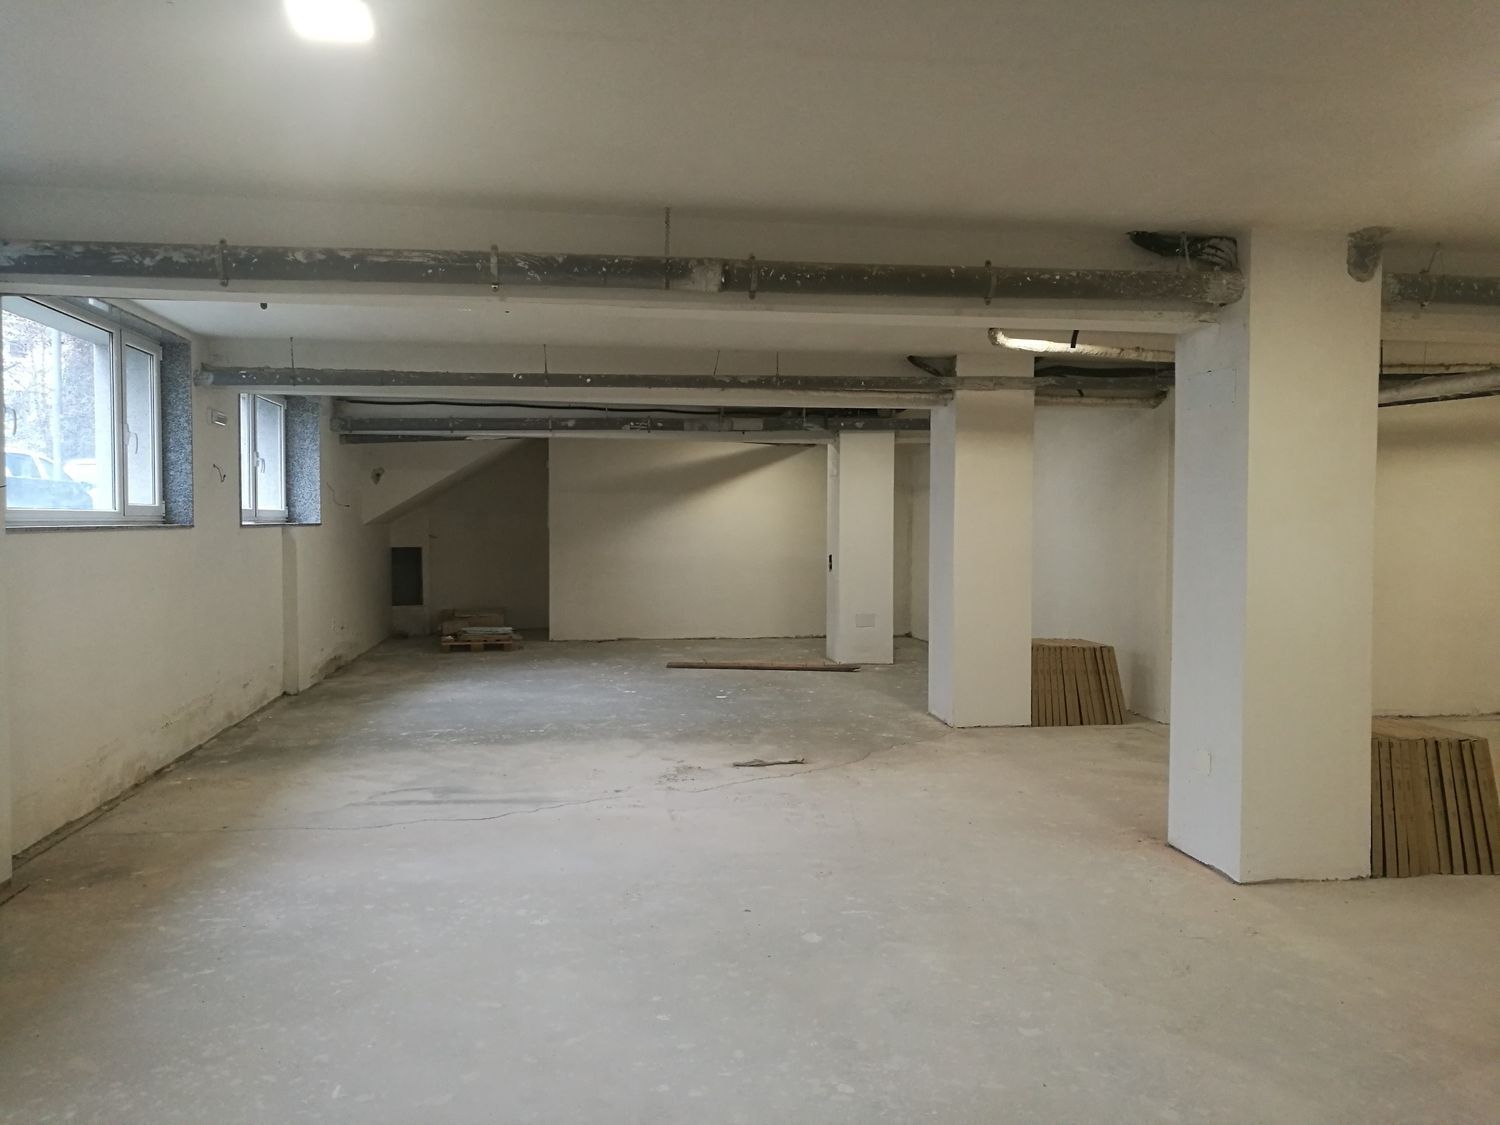
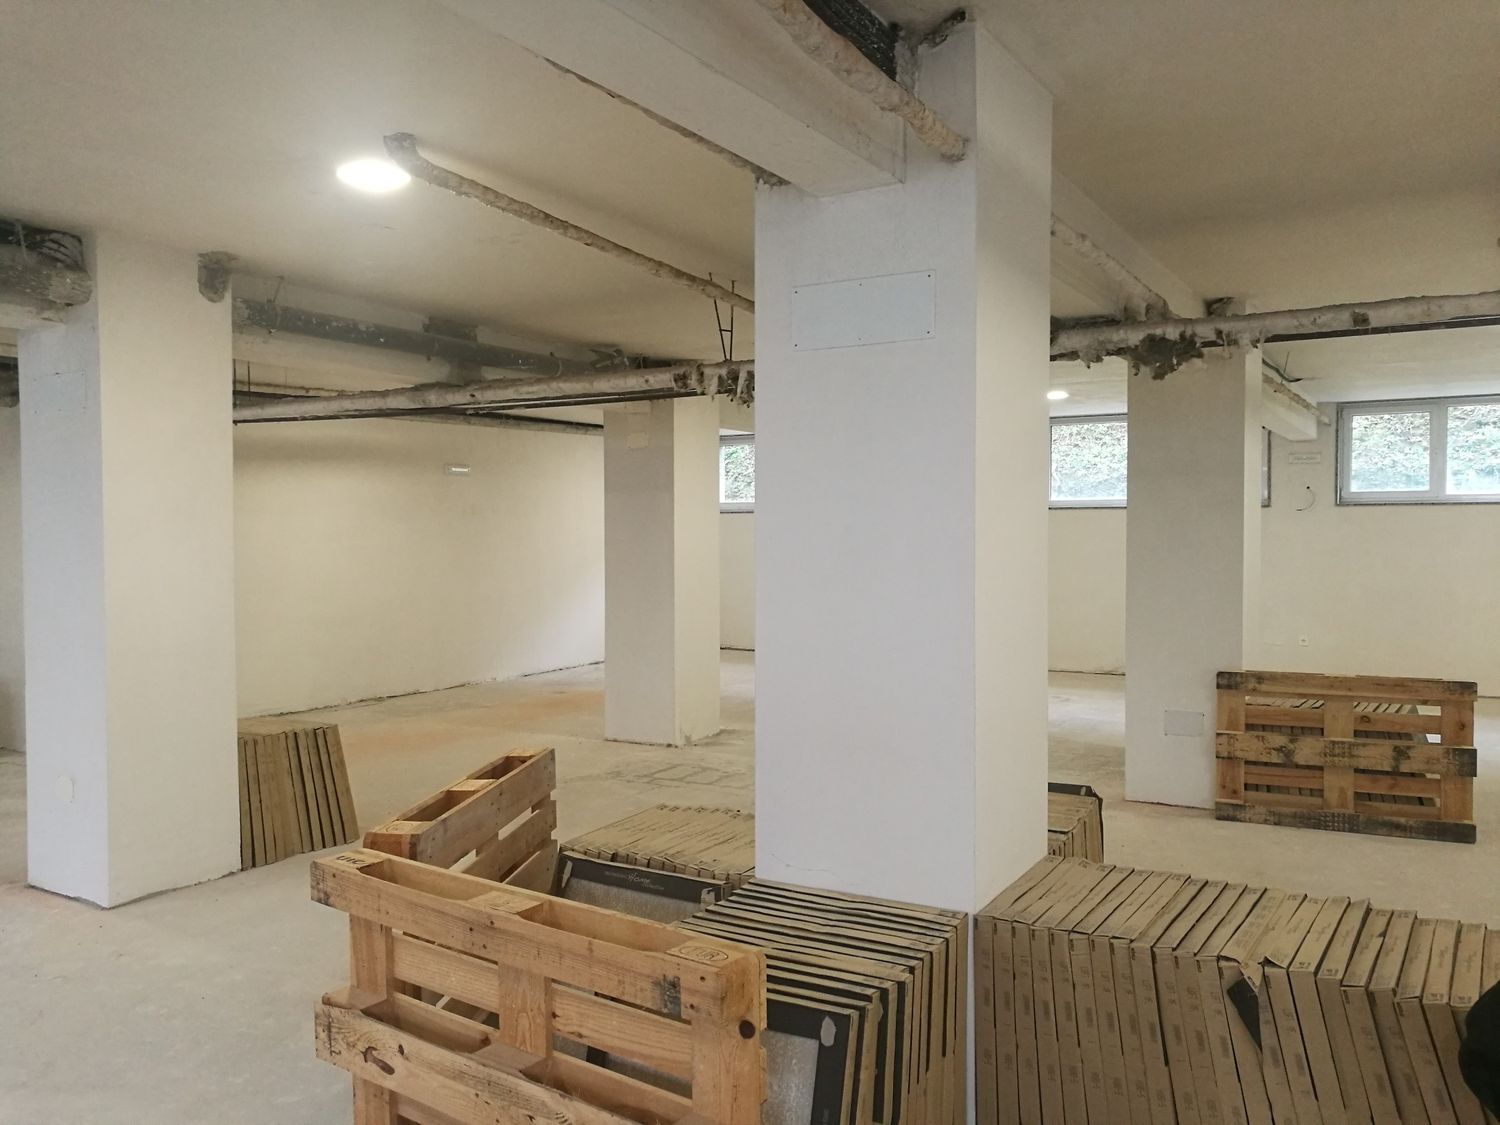
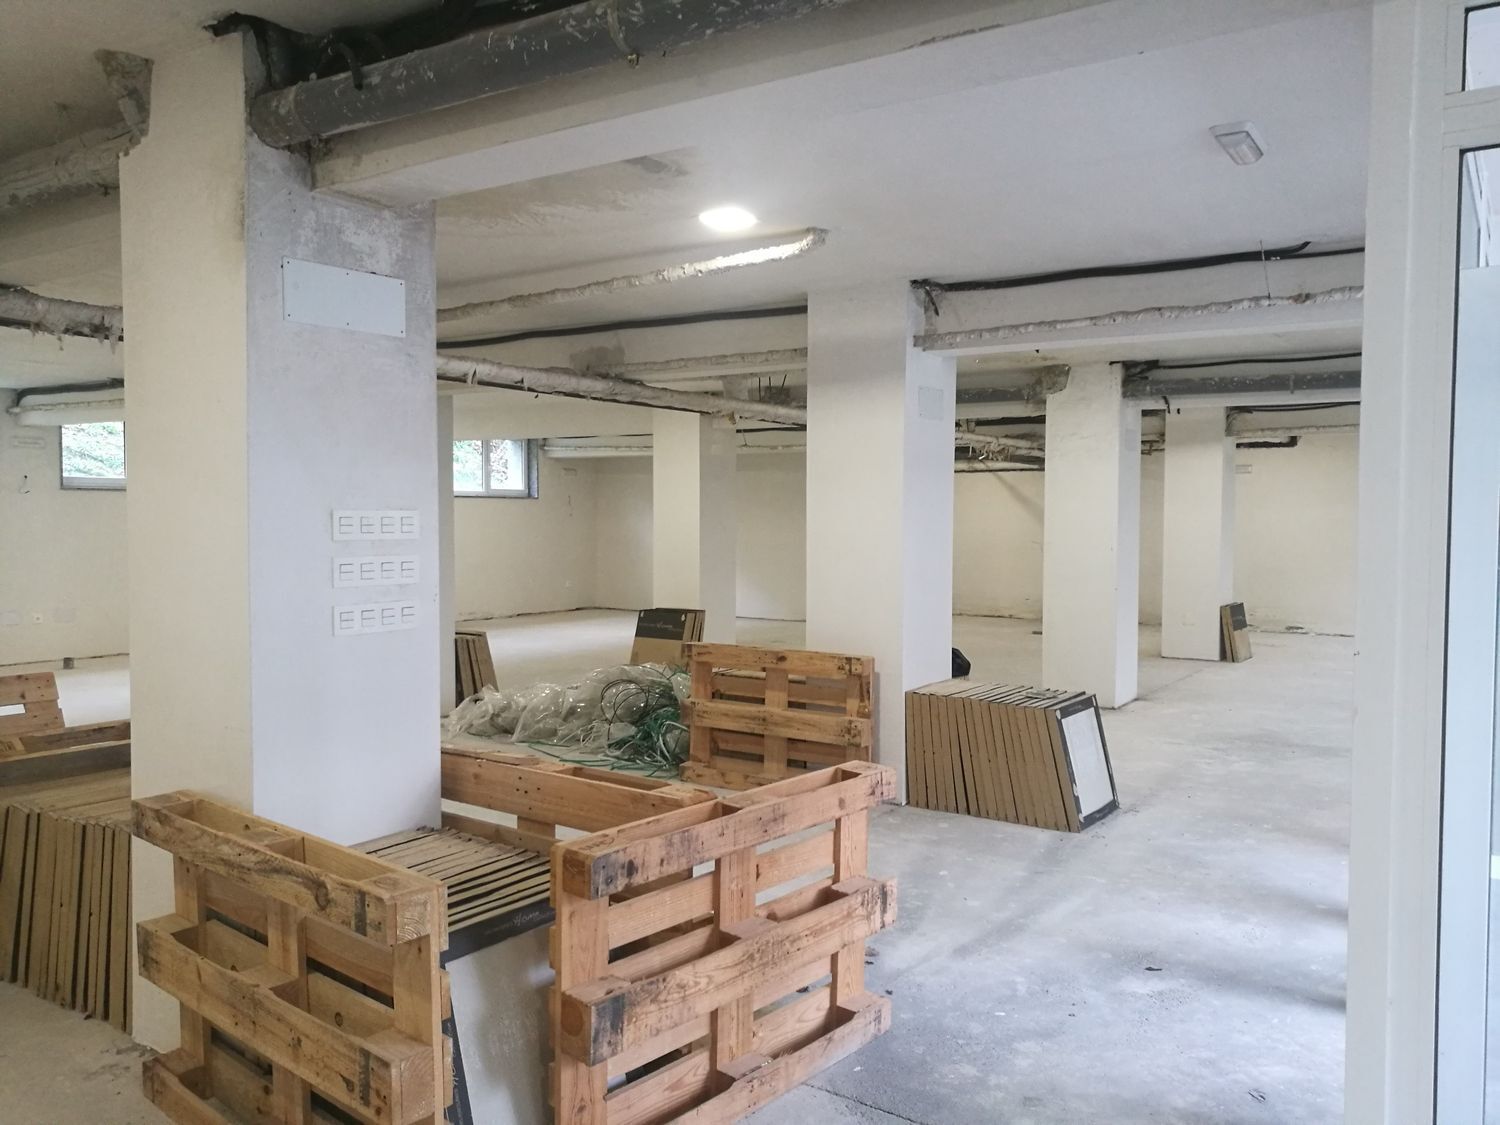
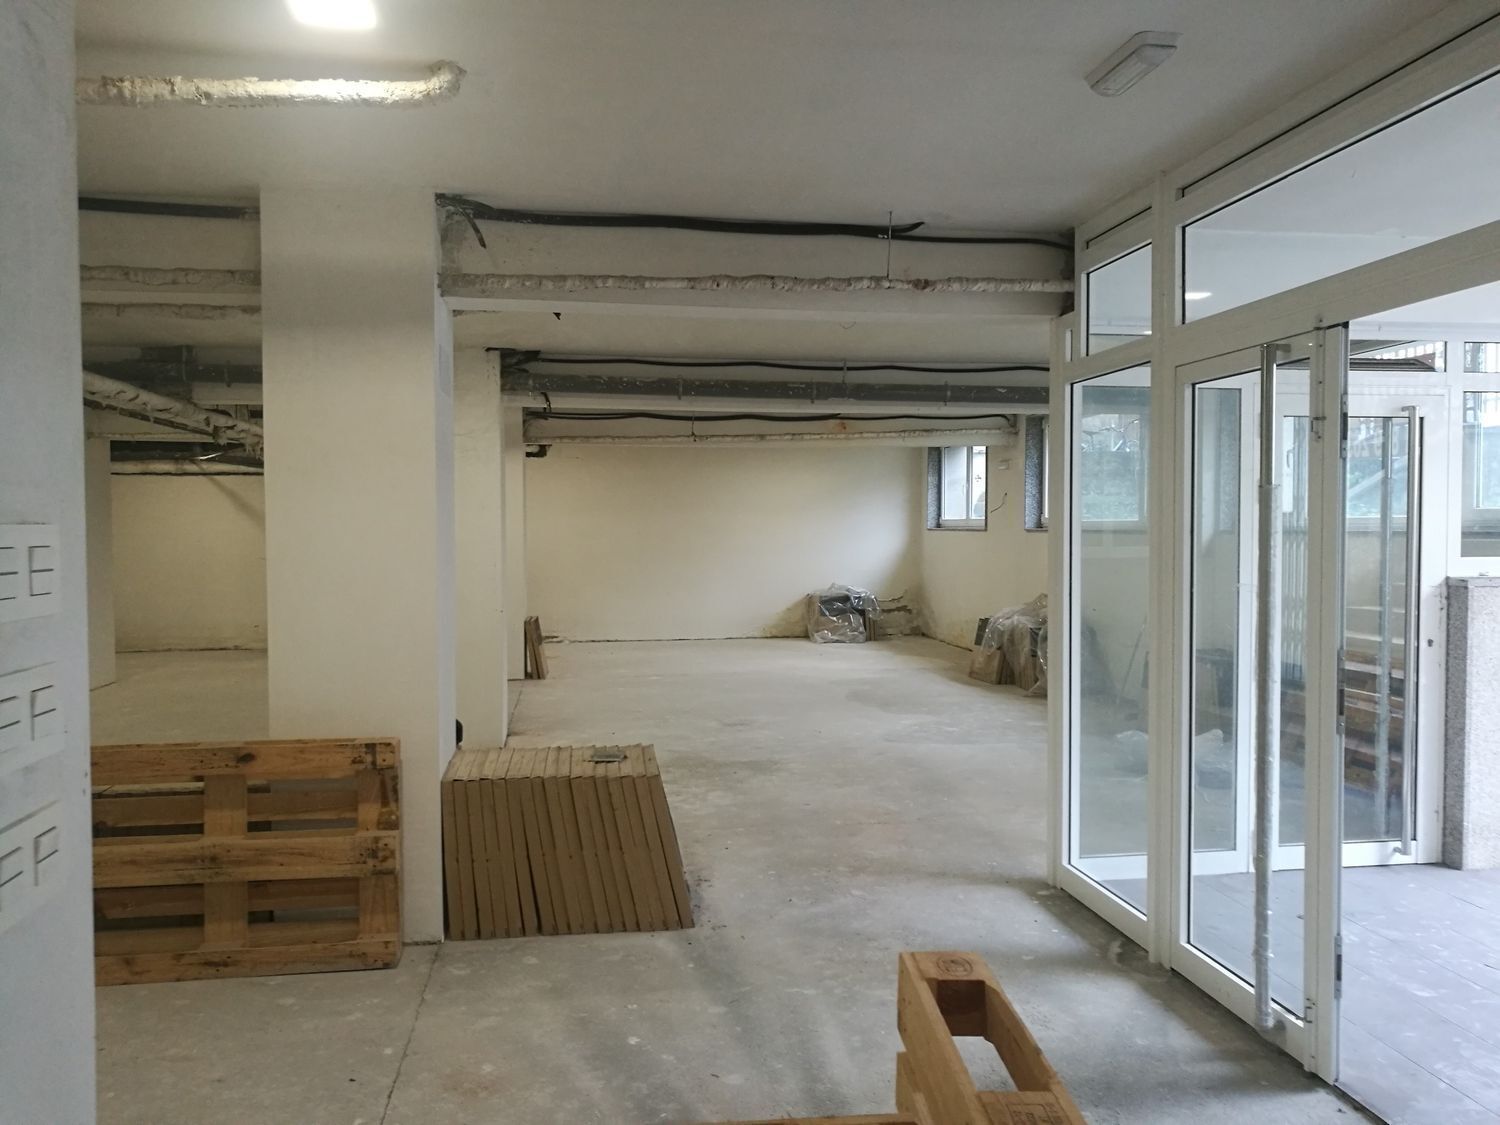
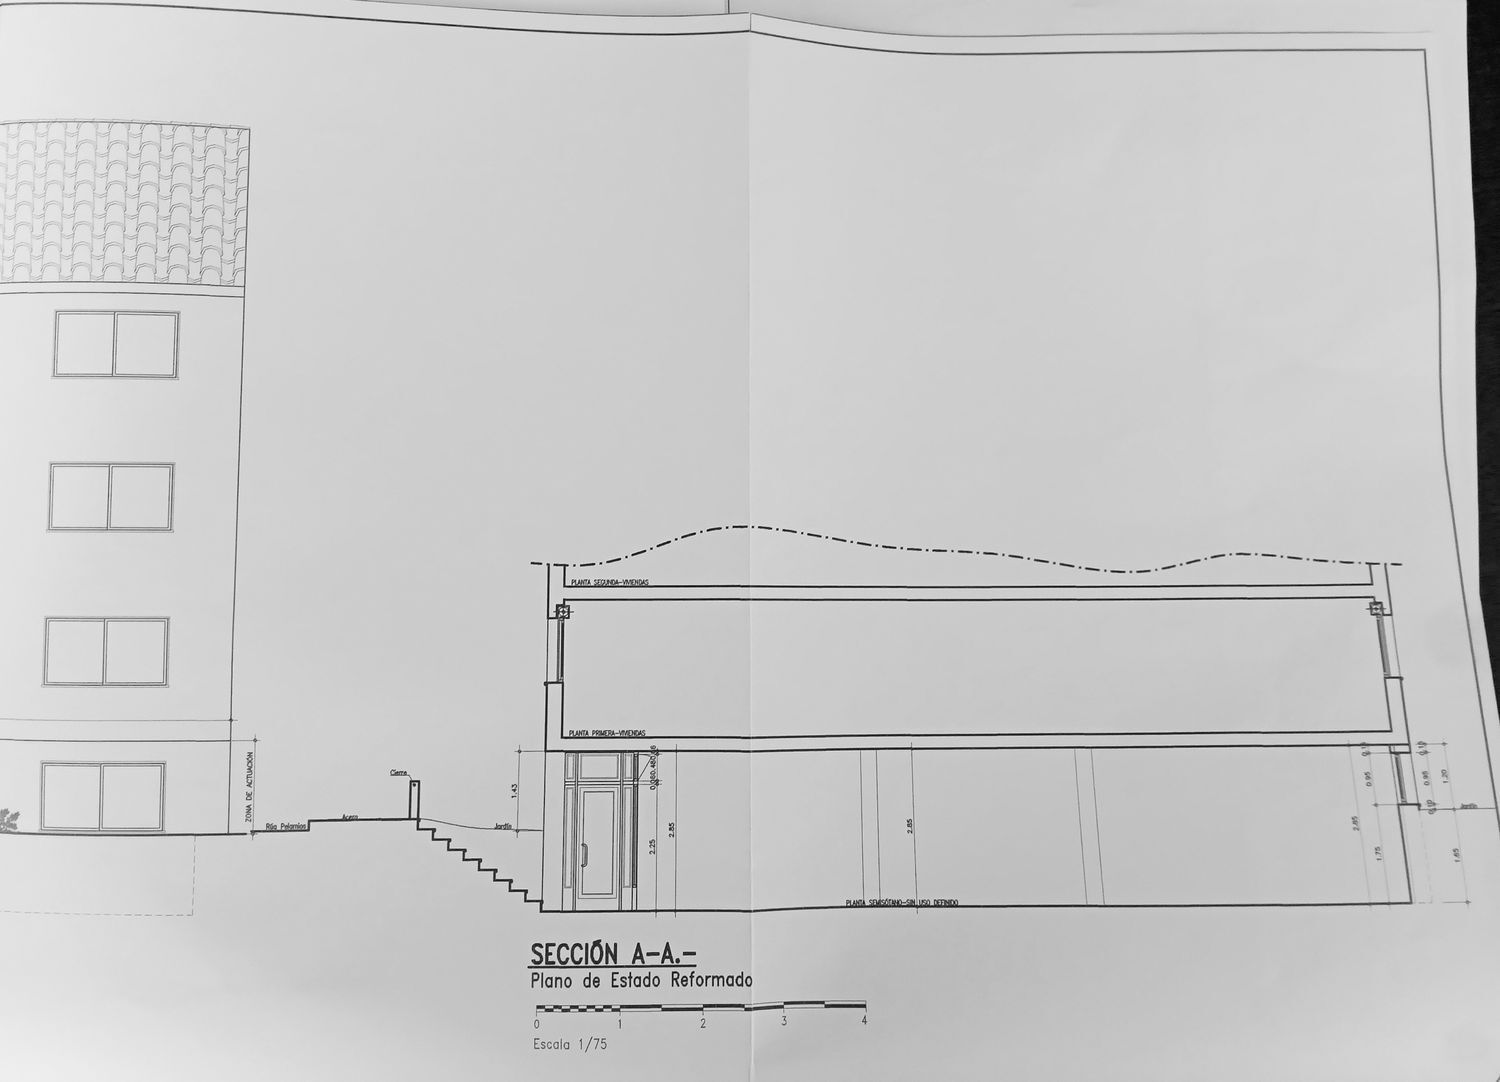
OPORTUNIDAD: Bajo de 500 metros cuadrados útiles, totalmente diáfano en planta semisótano, totalmente exterior con grandes ventanales a la calle y parte posterior, puerta de entrada central de aproximadamente cuatro metros de largo, tiene realizada instalación de electricidad e iluminación, así instalación de datos, totalmente revestido, tanto pared como techos, recrecido de suelos, totalmente terminado para colocación de solado (gres acopiado en planta), ventanas de aluminio de apertura, con doble acristalamiento. NOTA: ESTE ANUNCIO NO ES VINCULANTE, PUEDE CONTENER ERRORES, SE MUESTRA A TÍTULO INFORMATIVO Y NO CONTRACTUAL.
Gastos de Compraventa
Calcula el coste total real de adquisición de este inmueble de acuerdo con las obligaciones de transparencia de la Ley 10/2025.
Datos del inmueble
El precio se obtiene del anuncio. Indica el tipo de inmueble y la comunidad autónoma.
Impuesto aplicable
Indica el perfil del comprador. La calculadora aplicará automáticamente el tipo más favorable que pueda verificar, y te avisará si hay condiciones de renta que no puede comprobar.
Al no ser vivienda habitual se aplica el tipo general de la CCAA. Los tipos reducidos no están disponibles.
¿Habrá hipoteca?
Selecciona el porcentaje de financiación (LTV) o indica que es compra al contado.
Capacidad financiera
Introduce los datos económicos del comprador para calcular la viabilidad de la operación. Todos los campos son opcionales.
Introduce los ingresos para ver el ratio de endeudamiento.
Todos estos gastos deben aparecer desglosados en el anuncio desde el primer momento de su publicación.
Estimación orientativa. Impuestos según normativa vigente a 25/09/2026. Notaría, registro y gestoría calculados conforme a aranceles en vigor (IVA incluido). Cataluña: escala progresiva 10-13% (Decreto-ley 5/2025) — 10% hasta 600k€ · 11% hasta 900k€ · 12% hasta 1,5M€ · 13% resto. Grandes tenedores: 20%. Se recomienda consultar con un profesional para el cálculo exacto.